汽车零部件行业全景解析 现状、趋势与未来展望
汽车零部件是汽车工业的基础,也是支撑汽车产业健康、持续发展的核心要素。全球汽车产业正经历电动化、智能化、网联化、共享化的深刻变革,汽车零部件行业也随之进入转型升级的关键时期。
一、行业现状:规模庞大,格局重塑
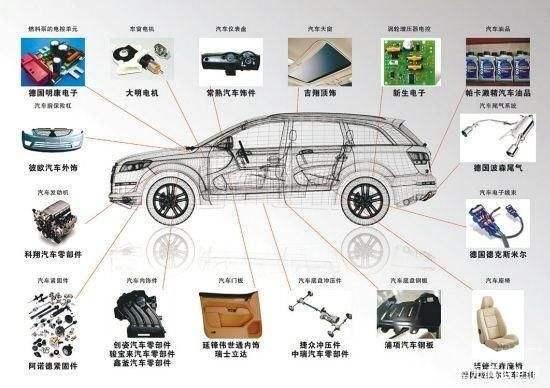
汽车零部件产业链条长、覆盖面广,涵盖发动机、变速箱、底盘、电子电气、车身附件、内外饰等多个领域。传统燃油车零部件体系成熟,市场集中度较高;而新能源汽车零部件则迎来爆发式增长,三电系统(电池、电机、电控)成为新的竞争焦点。与此智能驾驶传感器、车载芯片、智能座舱等新兴零部件需求快速攀升。
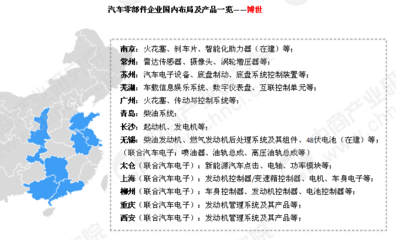
从全球格局看,博世、大陆、采埃孚等国际巨头仍占据主导地位,但在部分细分领域,中国零部件企业凭借成本优势、快速响应能力和本土市场支撑,正加速崛起,尤其在动力电池、电机、汽车电子等方面表现突出。
二、发展趋势:电动化、智能化引领变革
1. 电动化驱动核心零部件重构
新能源汽车的普及直接带动了动力电池、驱动电机、电控系统的需求。电池技术向高能量密度、高安全性、低成本方向演进,固态电池等前瞻技术加速布局;电机趋向集成化、高效率;电控系统则与整车控制深度融合。
2. 智能化催生新增长点
智能驾驶和智能座舱的快速发展,使摄像头、雷达、激光雷达、域控制器、高算力芯片等传感器与计算平台成为零部件行业的新增长极。软件定义汽车的趋势也促使零部件企业从硬件供应商向软硬结合的系统解决方案提供商转型。
3. 轻量化与集成化并行
节能减排政策推动下,铝合金、碳纤维等轻量化材料应用扩大;零部件集成化设计(如电驱三合一、热管理集成模块)成为提升效率、降低成本的重要手段。
4. 供应链本土化与韧性重构
受地缘政治和疫情冲击影响,全球车企和零部件供应商更加重视供应链安全,区域化、本土化布局加速。中国零部件企业迎来进口替代和出海拓展的双重机遇。
三、面临挑战:成本压力与技术壁垒
原材料价格波动、芯片短缺、人力成本上升等因素给零部件企业带来成本压力;电动化、智能化领域技术迭代快,研发投入大,中小企业面临较高技术壁垒。国际市场竞争加剧,贸易壁垒和合规要求也对出海企业提出更高挑战。
四、未来展望:创新驱动,生态协同
未来汽车零部件行业将呈现以下趋势:一是关键技术自主可控成为核心竞争力,企业需加大研发投入,突破芯片、操作系统、高端传感器等瓶颈;二是产业生态从链式关系向网状协同演变,整车企业与零部件企业深度合作、联合开发成为常态;三是绿色低碳制造成为行业共识,零部件生产全生命周期的碳排放管理日益重要。
汽车零部件行业正处于格局重塑的关键期。把握电动化、智能化机遇,提升技术创新能力和供应链韧性,是企业赢得未来竞争的关键。
如若转载,请注明出处:http://www.bdocar.com/product/39.html
更新时间:2026-10-24 06:01:59