中国汽车零部件表面处理行业社会环境分析
随着中国汽车工业的蓬勃发展,汽车零部件表面处理行业作为产业链中的重要一环,正日益受到关注。表面处理不仅关系到汽车零部件的耐腐蚀性、耐磨性和美观度,更直接影响整车的使用寿命与安全性能。本文将从社会环境的角度,对中国汽车零部件表面处理行业进行系统分析,探讨其面临的社会因素、机遇与挑战。
一、行业概况与产业链定位
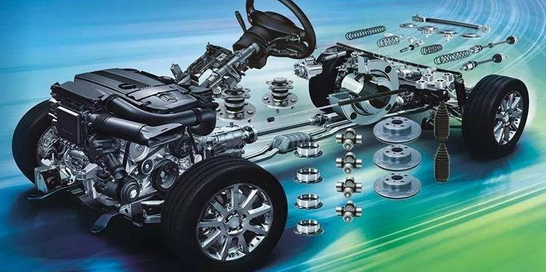
汽车零部件表面处理是指通过电镀、喷涂、阳极氧化、化学转化膜等工艺,在零部件表面形成一层具有特定功能的覆盖层。该行业处于汽车产业链的中游,服务于发动机、传动系统、车身结构件、内饰件等各类零部件的制造。随着新能源汽车的快速崛起,对轻量化、耐候性和电磁屏蔽等性能提出了新要求,推动表面处理技术不断升级。
二、社会环境分析
- 环保法规与绿色制造压力
社会环境中最突出的因素是日益严格的环保法规。表面处理行业传统上属于高污染、高能耗领域,涉及重金属、酸碱废水和挥发性有机物排放。国家相继出台《大气污染防治法》《水污染防治法》及“十四五”工业绿色发展规划,对电镀、涂装等环节提出更严格的排放标准。许多地方要求企业入园集中治理,淘汰落后产能。这迫使企业加大环保投入,采用无氰电镀、三价铬钝化、水性涂料等清洁生产工艺。短期看,环保成本上升挤压利润;长期看,则推动行业洗牌,加速优胜劣汰,促进绿色转型。
- 公众环保意识与消费者偏好
随着居民生活水平提高和环保知识普及,公众对“绿色汽车”的期待不断增强。消费者不仅关注整车排放,也开始留意零部件生产过程中的环境足迹。主机厂为维护品牌形象,逐步要求供应商提供环保合规证明和碳足迹数据。具有绿色工艺的表面处理企业更易获得订单。社会舆论对污染事件的敏感度提高,一旦发生环保事故,企业将面临巨大的声誉风险。这要求行业加强自律,提升环境信息披露透明度。
- 劳动力结构与人才供需
表面处理行业一线岗位通常涉及化学品操作,工作环境相对艰苦,对年轻劳动力吸引力不足。随着人口红利消退和制造业用工成本上升,企业面临招工难、用工贵的问题。另一方面,行业向自动化、智能化转型,需要具备化学、材料、机械和环保知识的复合型人才。社会环境中的教育体系与职业培训若能及时对接,将缓解人才缺口;否则,技能错配会制约行业升级。社会对职业健康的关注,也促使企业改善劳动保护,降低职业病风险。
- 城市化与产业布局调整
城市化进程加快,原本位于城市边缘的工业园区逐渐被居民区包围,表面处理企业因异味、废水等问题易引发邻避效应。许多城市推行“退城入园”政策,要求企业迁入专业电镀园区,实行集中供热、治污和监管。这改变了行业的地理分布,增加了中小企业的一次性搬迁成本,但也促进了基础设施共享和监管效率提升。中西部地区承接产业转移,为表面处理行业提供了新的发展空间,但需注意避免污染转移。
- 社会信用与品牌建设
在社交媒体时代,企业社会责任表现直接影响品牌声誉。积极采用环保技术、参与社区沟通、公开排放数据的企业,更容易赢得公众信任和主机厂青睐。反之,环保违规企业可能被曝光并失去订单。表面处理行业虽处幕后,但通过绿色认证(如ISO 14001)和与下游车企的联动宣传,可以提升社会认可度,形成差异化竞争优势。
三、社会因素带来的机遇与挑战
机遇方面:新能源汽车轻量化趋势带动铝合金、镁合金表面处理需求;智能网联汽车对电磁屏蔽涂层提出新要求;循环经济政策鼓励再制造和表面修复技术;消费者对汽车外观品质的追求推动装饰性镀层升级。
挑战方面:环保投入持续加大,中小企业生存压力增大;原材料价格波动和人工成本上升;技术人才短缺;社会舆论和邻避效应限制产能扩张;国际供应链对碳关税和绿色壁垒的应对要求提高。
四、对策建议
- 加快绿色技术创新,推广无污染、低能耗工艺,争取绿色金融支持。
- 加强与高校及职业院校合作,定向培养专业技术人才,提高自动化水平。
- 主动入驻合规园区,实现集中治理,降低环保风险。
- 建立环境信息公开机制,定期与社区沟通,化解邻避矛盾。
- 联合下游车企开展绿色供应链建设,提升品牌价值。
- 关注国际环保法规动态,提前布局碳足迹管理和循环经济模式。
五、
中国汽车零部件表面处理行业的社会环境正经历深刻变化。环保约束、公众意识、劳动力结构和城市化进程等因素共同作用,既带来压力也孕育机遇。行业唯有顺应绿色低碳趋势,加强社会责任担当,才能实现可持续发展,为中国汽车工业的高质量发展提供坚实支撑。
如若转载,请注明出处:http://www.bdocar.com/product/12.html
更新时间:2026-10-24 02:41:44