目标美日德 2018汽车零部件产业国产化概况
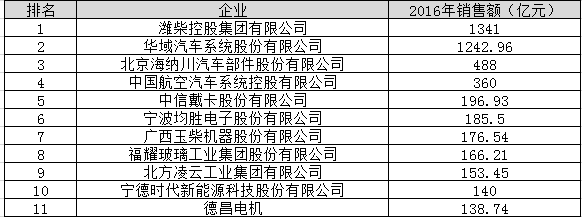
2018年,中国汽车市场销量出现28年来首次负增长,但汽车零部件产业的国产化进程并未停步。相反,在贸易摩擦加剧、外资股比放开等背景下,国产化率与自主技术水平成为行业内外关注的焦点。本文旨在梳理2018年汽车零部件产业国产化的整体概况,并聚焦美、日、德三大外资体系,分析国产替代的进展与差距。
一、整体国产化率:喜忧参半
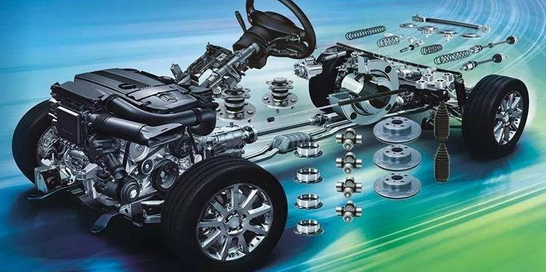
从整车价值构成看,发动机、变速箱、底盘、汽车电子等核心零部件仍高度依赖外资。据中国汽车工业协会及相关机构数据,2018年国内汽车零部件市场中,外资(含合资)企业占据约70%的份额,尤其在电喷系统、自动变速箱、涡轮增压器、ESP、传感器等领域,国产化率不足20%。
而在内外饰、冲压件、轮毂、玻璃、蓄电池等中低端领域,自主品牌已实现较高国产化率(80%以上),部分企业甚至进入全球供应链。总体呈现“低端过剩、高端失守”的格局。
二、日系:精益体系下的国产化围城
日系零部件企业以电装、爱信、捷太格特、加特可等为代表,在华配套体系封闭,多采用“日系整车+日系零部件”的捆绑模式。2018年,日系车在华销量约444万辆,但其核心部件如CVT变速箱、混动ECU、起动机、氧传感器等几乎全部由日资独资或控股企业供应。
国产化突破口集中于:
- 电装、爱信等巨头开始向中国自主品牌供货(如爱信AT变速箱供给广汽、吉利),但技术授权与产能受限。
- 部分国内企业进入日系供应链,如宁波华翔、中鼎股份在密封件、减震件领域实现批量供货。
- 新能源领域,比亚迪、汇川技术等开始与日系在电控、电机上展开竞争。
总体看,日系体系国产化率约30%-40%,核心部件壁垒依旧坚固。
三、德系:模块化供货下的分级国产
德系以博世、大陆、采埃孚、佛吉亚等Tier1巨头为代表,通过“模块化+平台化”策略,在中国建立了庞大的合资与独资工厂。2018年,德系车在华销量超500万辆,带动零部件采购本土化率超过60%(以价值计)。
但要区分“国产制造”与“国产技术”:
- 博世的ESP、共轨系统,大陆的ECU、传感器,采埃孚的8AT等,均在中国生产,但知识产权与核心芯片、软件仍由外资掌握。
- 本土企业主要通过并购或合资进入德系供应链,如均胜电子收购德国普瑞,进入大众、宝马体系;福耀玻璃为德系提供全车玻璃。
- 在轻量化、内外饰领域,德系国产化率较高,如华域汽车、拓普集团。
德系本质是“以技术换市场”的升级版:开放制造环节,但锁定高利润的技术与软件。
四、美系:电动化带来的变数
美系以通用、福特及德尔福、博格华纳、安波福等为代表。2018年,美系车在华销量约280万辆(含特斯拉未国产),零部件国产化率约50%-60%,在自动变速器、涡轮增压、智能网联领域国产替代较快。
值得关注的积极变化:
- 通用与上汽合作研发的CVT、DCT已在国内生产,并用于雪佛兰、别克车型。
- 特斯拉上海工厂于2019年初动工,2018年尚未量产,但其供应链本土化计划已引发鲶鱼效应:旭升股份、岱美股份、三花智控等一批中国零部件企业进入特斯拉全球采购体系(初期以出口为主)。
- 美系对自动驾驶、芯片的依赖同样严重,但相对日德,更愿意与中国科技公司(如百度、阿里)合作。
五、国产化的核心短板与突破点
2018年,汽车零部件国产化面临三大短板:
1. 高端芯片与传感器:几乎100%进口,如MCU、IGBT、毫米波雷达。
2. 自动变速箱:6AT及以上、CVT钢带、DCT双离合模块仍依赖外资。
3. 底盘电控:ESP、EPS、线控制动等。
同时也出现突破迹象:
- 潍柴、万里扬在AT/CVT领域实现小批量装车;
- 比亚迪IGBT自供,并对外销售;
- 宁德时代、精进电动在三电领域具备全球竞争力。
六、
2018年是中国汽车零部件国产化的分水岭:外资股比放开、新能源汽车补贴退坡、贸易摩擦倒逼下,自主企业既面临市场寒冬,也迎来替代窗口。对美日德三大体系,国产化程度既有材料、结构件的替代成就,也有电控、芯片的核心缺失。未来的出路不在全面替代,而是抓牢电动化、智能化带来的“弯道超车”机会,从三电、智能座舱、线控底盘切入,逐步向动力总成、芯片等深水区渗透。只有那些在2018年左右提前布局核心技术的企业,才能在未来真正参与全球竞争。
如若转载,请注明出处:http://www.bdocar.com/product/17.html
更新时间:2026-10-24 07:10:55