汽车零部件行业发展现状与未来趋势分析
汽车零部件是汽车工业的基础和重要组成部分,是支撑汽车产业持续健康发展的核心要素。本文将从汽车零部件行业概述、发展现状、面临的挑战以及未来趋势等方面进行分析,为读者全面呈现汽车零部件行业的整体图景。
一、汽车零部件行业概述
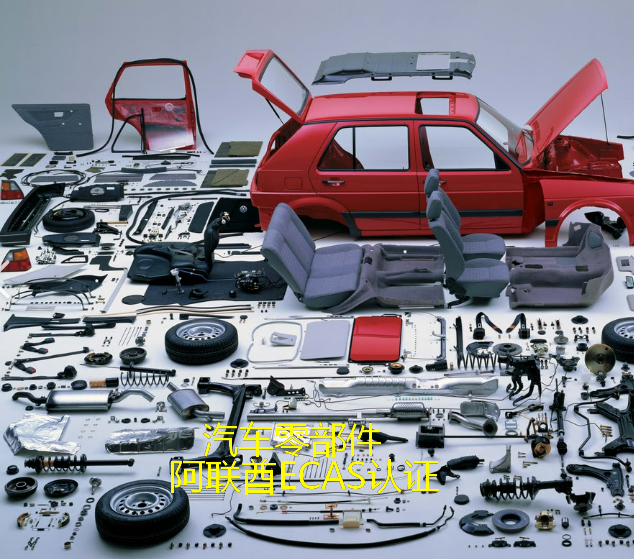
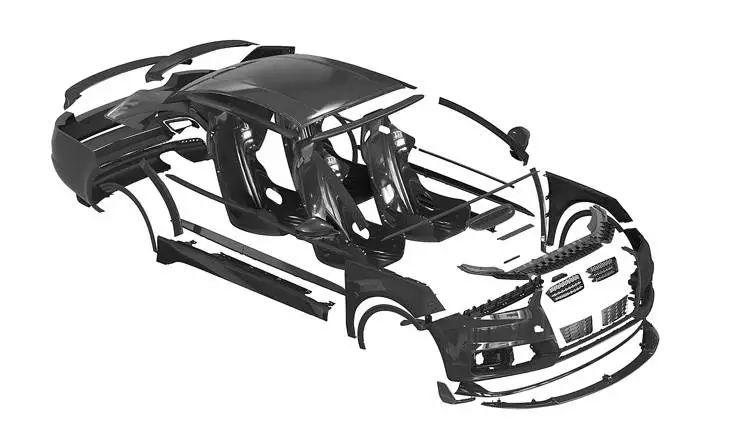
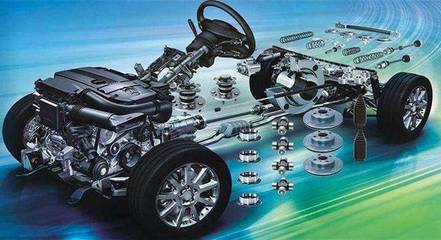
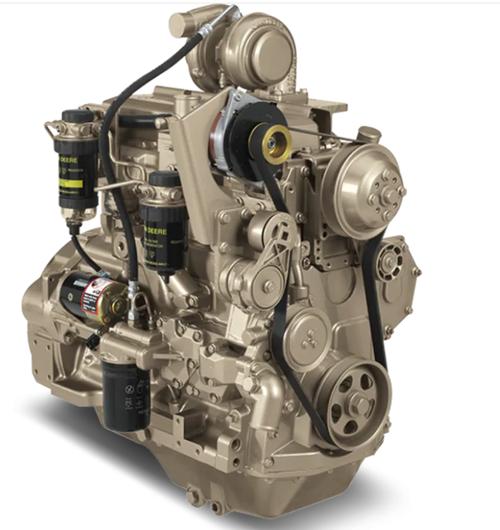
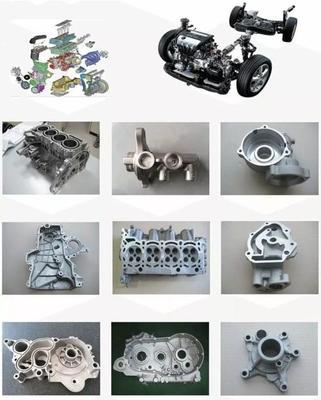
汽车零部件是指构成汽车各个系统和总成的零散部件,涵盖发动机系统、传动系统、制动系统、转向系统、电气系统、内外饰件等多个领域。按功能划分,汽车零部件可分为动力总成零部件、底盘零部件、车身零部件、电子电器零部件等。按供应层级划分,则可分为一级供应商、二级供应商和三级供应商,形成金字塔式的供应链结构。
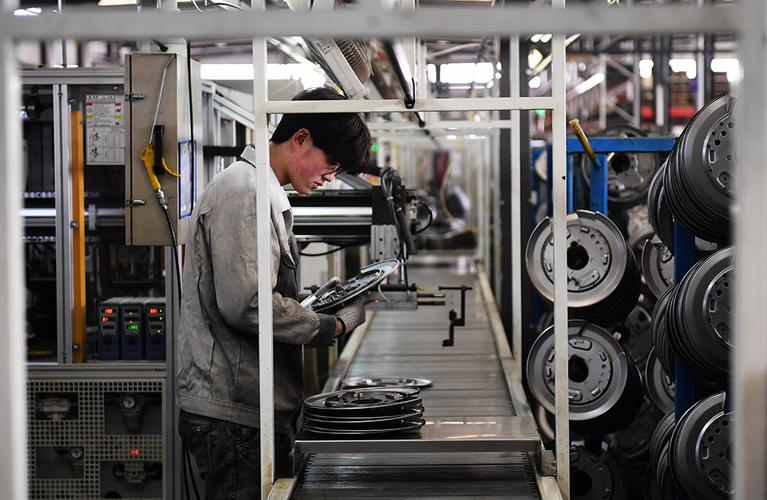
汽车零部件行业具有产业链长、关联度高、技术含量高、资金密集度高等特点。它不仅是汽车整车制造的上游支撑,更是衡量一个国家汽车工业综合实力的重要标志。
二、行业发展现状
- 全球市场规模稳步增长
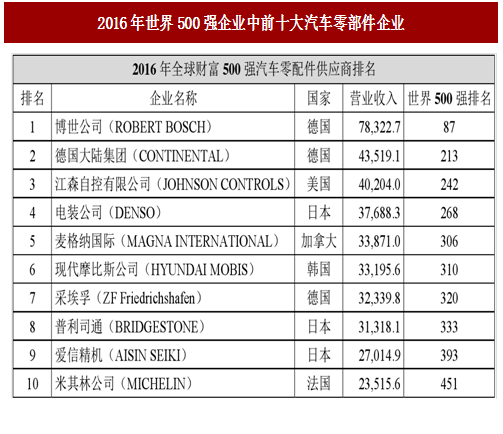
全球汽车零部件市场规模持续扩大。随着新兴市场国家汽车保有量的不断提升,以及新能源汽车的快速普及,零部件需求持续旺盛。国际知名零部件企业如博世、大陆、采埃孚、电装等在技术研发和全球布局方面保持领先地位。
- 中国汽车零部件产业快速发展
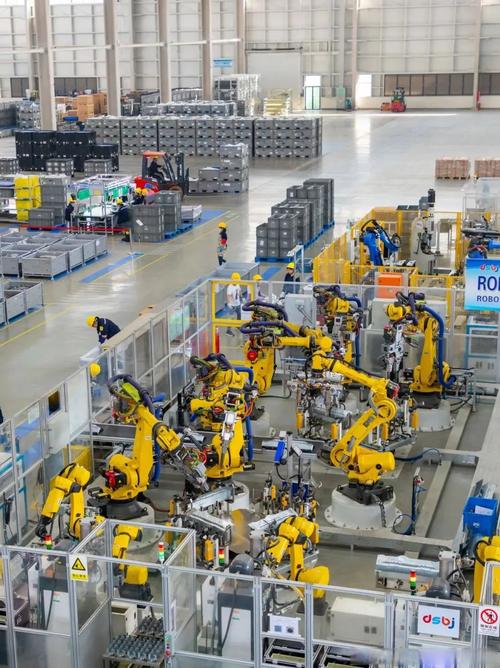
中国作为全球最大的汽车生产和消费市场,汽车零部件产业发展势头强劲。国内已形成较为完整的零部件产业体系,在部分细分领域已达到国际先进水平。一批具有自主创新能力的零部件企业迅速成长为行业龙头,在国内市场与外资企业展开竞争。
- 新能源转型带来深刻变革
新能源汽车的兴起对传统零部件体系产生了颠覆性影响。动力电池、驱动电机、电控系统逐步取代传统发动机和变速箱,成为新的核心零部件。电池管理系统、热管理系统、智能驾驶传感器等新型零部件的需求快速增长。
三、面临的挑战
- 核心技术有待突破
在高端电控系统、高精度传感器、先进材料等关键领域,国内部分零部件企业仍存在技术短板,核心零部件对外依存度较高。芯片短缺、原材料涨价等问题也暴露出供应链的脆弱性。
- 市场竞争日趋激烈
随着汽车行业增速放缓以及整车厂商降本压力的传导,零部件企业面临降价压力增大、利润空间收窄的困境。与此外资企业加速在中国市场布局,国内竞争强度不断上升。
- 产业链协同不足
国内零部件企业与整车厂之间尚未形成高效协同的联合研发机制,产业链上下游的信息共享与资源整合能力有待提升。
四、未来发展趋势
- 电动化与智能化双轮驱动
随着新能源汽车渗透率持续提升和智能网联技术快速发展,电动化零部件和智能化零部件将成为行业增长的主要引擎。动力电池、电驱动系统、激光雷达、域控制器、线控底盘等产品将迎来爆发式增长。
- 轻量化与新材料应用加速
在节能减排的背景下,轻量化成为汽车零部件发展的重要方向。铝合金、镁合金、碳纤维复合材料等轻质材料的应用将不断扩大,相关零部件企业将迎来新机遇。
- 全球化与本土化并重
中国企业将加快海外布局,通过全球化采购、海外建厂等方式提升综合竞争力。跨国公司在中国的本土化发展路径也将更进一步。
- 软件定义汽车带来价值链重塑
智能汽车对基础软件和整车上层应用的需求日益增长,这种软硬解耦、整车更高智能化的发展带来产业价值链重构。软件和数字化成为零部件核心能力的一部分。
硬趋势与软重构并进,未来的汽车零部件企业需要兼顾制造能力与智能化技术的深度融合。从精密加工到机电耦合走向更高水平的“软硬一体”,是整零企业均面临的关键命题。具备全栈开发能力的零部件供应商将从中获取更大附加值。
五、政策支持与产业协同
国家出台了一系列政策支持汽车零部件产业发展,包括《汽车产业中长期发展规划》《关于促进汽车零部件产业高质量发展的指导意见》等,为行业发展营造了良好政策环境。与此各地积极推动汽车零部件产业集群建设,打造具有区域特色的零部件产业基地。上下游企业应抓住政策窗口期,通过整零协同、联合攻关、标准共建等方式积极固链补链强链,在关键零部件领域形成合力,共同提升产业链水平。
六、
汽车零部件行业正站在变革的十字路口。电动化、智能化、网联化、共享化带来的百年发展新机遇正在重塑整个产业。中国汽车零部件企业应当抓住以《关于促进汽车零部件产业高质量发展的指导意见》等一系列自主创新政策支持的契机,加大研发投入与能力建设,积极主动与整车厂、智能方案商深度协同,携手推动整个自主零部件产业向全球价值链更高端挺进,实现产业与技术双重创新。这场以协同“强链”为主题的持久战,关乎个体企业兴衰,更关乎保障汽车制造业’提升产业链供应链韧性’使命的真正达成。
如若转载,请注明出处:http://www.bdocar.com/product/2.html
更新时间:2026-10-24 11:50:28