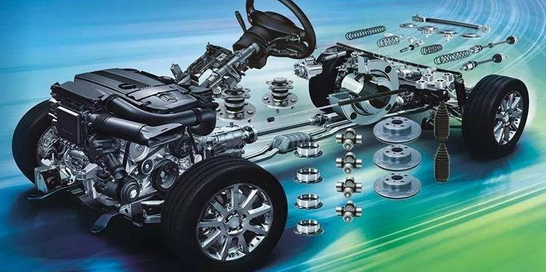
2017年我国汽车零部件行业发展概况分析及发展趋势预测
一、2017年我国汽车零部件行业发展概况
2017年,我国汽车零部件行业在汽车整车市场平稳增长的带动下,保持了较大的产销规模,行业整体运行稳中向好。全年汽车产销分别完成2901.5万辆和2887.9万辆,同比分别增长3.2%和3.0%,连续九年蝉联全球第一。整车市场的稳定增长为零部件行业提供了坚实的基础需求。
从市场规模看,2017年我国汽车零部件行业规模以上企业主营业务收入保持较快增长,全行业营收规模超过3.7万亿元,同比增长约10%以上。行业利润总额同步增长,盈利能力总体稳定。零部件出口方面,全年汽车零部件出口金额超过600亿美元,同比增长约6%,出口结构持续优化,技术含量较高的 products 占比逐步提升。
从市场结构看,我国汽车零部件行业呈现出以下特点:
- 企业数量众多,集中度较低。规模以上零部件企业超过1.3万家,但多数为中小型企业,年营收超过百亿元的大型企业集团数量有限,行业整体集中度与发达国家相比仍有较大差距。
- 外资与自主并存,自主份额逐步提升。外资零部件企业凭借技术、品牌和合资渠道优势,在发动机管理系统、自动变速器、安全气囊、电控系统等核心领域占据主导地位。自主零部件企业在内外饰件、冲压件、铸造件、轮毂、座椅等劳动密集型和材料密集型领域具备较强竞争力,并在部分关键零部件领域实现了突破,市场份额稳步提升。
- 产业集群效应明显。形成了长三角、珠三角、环渤海、东北、中部、西南等六大产业集群,围绕整车生产基地形成配套体系,区域内产业链协同效应不断增强。
- 新能源零部件快速发展。随着新能源汽车产销量的快速增长(2017年新能源汽车产销分别完成79.4万辆和77.7万辆,同比分别增长53.8%和53.3%),动力电池、驱动电机、电控系统等核心零部件需求旺盛,宁德时代、比亚迪、精进电动等一批自主零部件企业快速成长。
- 智能化、轻量化趋势初显。ADAS(高级驾驶辅助系统)、车载传感器、轻量化材料等新兴领域成为行业投资热点,部分零部件企业开始布局智能网联和轻量化技术。
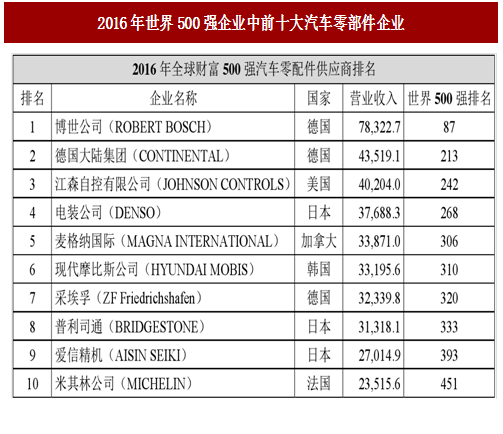
行业也面临一些突出问题:核心零部件对外依存度较高,自动变速器、高端轴承、汽车电子等关键领域仍依赖进口或外资供应;自主研发能力不足,研发投入占比与博世、大陆等国际巨头相比差距明显;部分细分领域产能过剩,价格竞争激烈;原材料价格波动、汇率变动等因素对行业盈利造成一定压力。
二、发展趋势预测
- 市场空间持续扩大,但增速趋于平稳。随着我国汽车保有量持续增长(2017年汽车保有量达2.17亿辆)和更新换代需求释放,零部件售后市场需求将稳步扩大。预计未来几年零部件行业营收增速将与整车增速保持同步或略高,年均增速在8%—12%区间,行业进入高质量发展阶段。
- 自主品牌零部件加速崛起,进口替代进程加快。在政策引导和整车企业降本需求推动下,自主零部件企业通过技术攻关和并购整合,将在自动变速器、汽车电子、底盘系统等领域实现更多突破,核心零部件国产化率将逐步提升,部分细分领域有望达到国际先进水平。
- 新能源与智能化零部件成为增长主引擎。随着双积分政策落地和新能源汽车渗透率提升,动力电池、电机、电控及充电设备等零部件市场将保持高速增长。智能网联汽车发展推动雷达、摄像头、域控制器、高精度地图等智能零部件需求爆发,预计到2020年智能网联零部件市场规模将突破千亿元。
- 轻量化与绿色化趋势深化。节能减排法规趋严推动铝合金、镁合金、碳纤维等轻量化材料应用扩大,零部件企业将加大轻量化技术研发和产业化投入, product 结构向轻量化、低能耗方向调整。
- 产业整合与全球化布局加速。行业竞争加剧将推动兼并重组,优势企业通过横向整合和纵向延伸做大做强。自主零部件企业加快海外布局,通过海外建厂、并购等方式融入全球供应链体系,提升国际竞争力。
- 模块化、系统化供应成为主流。整车企业 increasingly 倾向于模块化采购,零部件企业需具备系统集成和同步开发能力,从单一零件供应商向系统总成供应商转型,提升附加值和议价能力。
- 后市场零部件需求多元化。随着汽车平均车龄增长和消费者需求多样化,独立售后市场(IAM)快速发展,线上线下一体化销售模式兴起,品牌化、标准化、连锁化将成为后市场零部件发展方向。
2017年我国汽车零部件行业在规模、结构和创新方面均取得一定进展,但仍需在核心技术攻关、品牌建设、产业结构优化等方面持续发力,以应对日益激烈的全球竞争。未来五年,行业将从'量的扩张'转向'质的提升',新能源化、智能化、轻量化将成为主导趋势,自主可控和高质量发展是行业核心主题。
如若转载,请注明出处:http://www.bdocar.com/product/30.html
更新时间:2026-10-24 16:17:18